Achat immobilier avec travaux : comment vérifier si le budget prévu est réellement suffisant ?
Investir dans un bien immobilier nécessitant des travaux peut constituer une opportunité intéressante pour les acquéreurs en quête de personnalisation ou souhaitant profiter de prix inférieurs à ceux du marché. Pourtant, cette démarche soulève une question cruciale : comment s’assurer que le budget annoncé pour l’achat et la rénovation est réellement adapté à l’ensemble des coûts prévus et imprévus ? Entre frais annexes, estimation précise des devis travaux, financement adapté et surveillance rigoureuse des dépenses, la maîtrise du budget global s’avère essentielle pour réussir son projet. En 2026, face à la complexité croissante des dispositifs d’aide et aux particularités de l’immobilier ancien, une planification rigoureuse facilite la prise de décision et la satisfaction finale des acquéreurs.
Aborder un achat immobilier avec travaux impose donc un sens aigu de l’anticipation et une connaissance fine des différents postes financiers. Ce panorama détaillé aborde les étapes indispensables pour établir une prévision budgétaire réaliste, du calcul de la capacité d’emprunt aux mécanismes d’aide en vigueur, en passant par l’importance de la sélection des artisans et des devis travaux. Grâce à ces clés, il devient possible non seulement d’évaluer avec acuité le montant total à investir, mais aussi de sécuriser un financement cohérent et optimisé. Ainsi, vous pourrez éviter les mauvaises surprises et maximiser la valeur patrimoniale de votre bien à la sortie des travaux.
Achat immobilier avec travaux : déterminer sa capacité d’emprunt et prévoir les frais annexes
La capacité d’emprunt constitue le socle de toute démarche d’achat immobilier, particulièrement quand des travaux viennent s’ajouter au prix du bien. Pour établir ce plafond d’endettement, bancaires et acquéreurs doivent analyser composantes fixes et variables avec rigueur.
Concrètement, votre capacité d’emprunt dépend essentiellement de vos revenus nets mensuels, auxquels on soustrait charges et autres crédits en cours. Le taux d’endettement, fixé traditionnellement autour de 33%, détermine ainsi le montant maximal que vous pouvez consacrer au remboursement mensuel. Par exemple, une personne percevant 3 000 euros nets mensuels avec 500 euros de crédits en cours pourra consacrer environ 825 euros pour un prêt immobilier, soit une capacité d’emprunt ajustée en fonction de ces éléments.
Cependant, cette capacité se doit d’intégrer l’ensemble des frais annexes qui accompagnent au-delà du simple prix d’achat. Les frais de notaire, qui dans l’immobilier ancien atteignent environ 7%, sont un premier poste non négligeable. À titre d’exemple, pour un achat de 200 000 euros, ces frais avoisinent 14 000 euros. D’autres coûts souvent sous-estimés comprennent les frais de dossier bancaire, répartis majoritairement entre 500 et 1 000 euros, et les frais logistiques tels que déménagement ou installation, qui peuvent s’échelonner entre 1 000 et 3 000 euros selon la distance et la complexité.
L’emplacement du futur bien influence également les coûts liés à la vie quotidienne, notamment en termes de transports. Une distance importante par rapport au lieu de travail ou une mauvaise desserte en transports en commun entraîne fréquemment des dépenses régulières plus élevées, qu’il faut anticiper dans le cadre du budget global. En somme, il ne s’agit pas uniquement de prévoir le prix d’achat, mais d’anticiper l’ensemble des dépenses fixes et variables afin de bâtir une prévision budgétaire solide et réaliste.
En vous appuyant sur un simulateur de prêt immobilier en ligne, vous pourrez affiner vos calculs et envisager plusieurs scénarios, intégrant par exemple l’intégration des travaux ou différentes durées de remboursement. Cette étape permet aussi de consolider votre dossier auprès de la banque et d’éviter les déconvenues liées à un budget mal calibré. Une vision complète et précise de votre capacité d’emprunt et des frais annexes vous positionne ainsi idéalement pour la suite du processus.
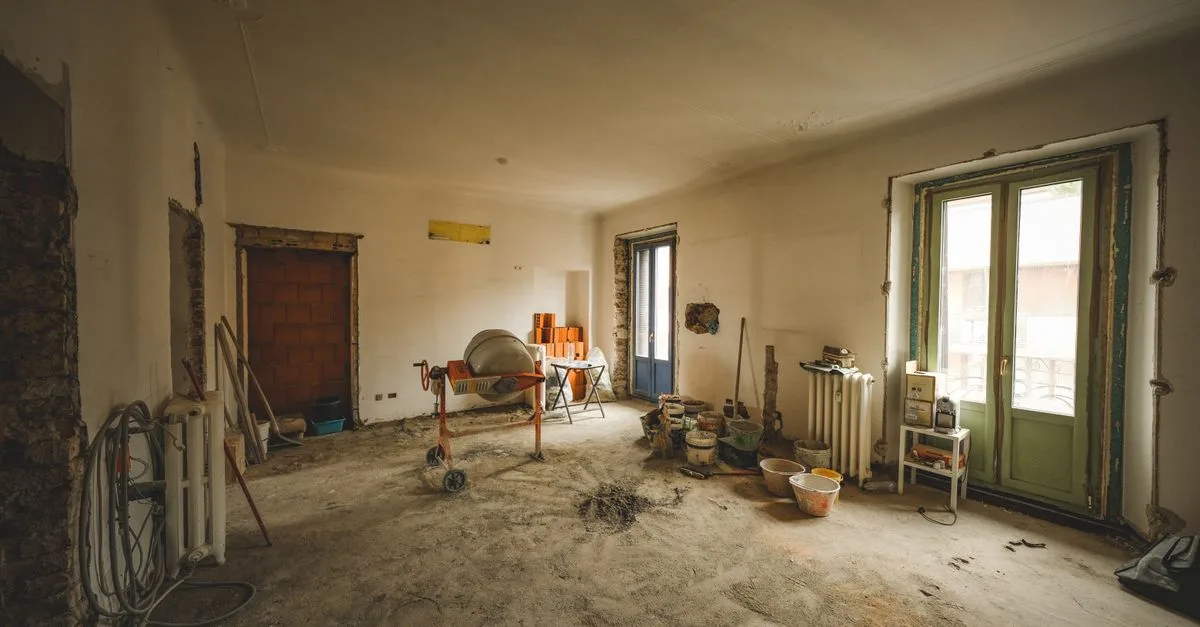
Évaluer précisément le coût des travaux et établir des devis travaux détaillés
Une estimation fiable des coûts de rénovation est une étape cruciale dans un projet d’achat immobilier avec travaux. Trop souvent, les acquéreurs sous-estiment l’ampleur ou le prix des travaux et se retrouvent confrontés à un dépassement budgétaire compromettant la viabilité du projet.
Pour éviter cette situation, il est indispensable de classer les travaux en plusieurs catégories selon leur nature et urgence :
- Travaux de remise aux normes (électricité, plomberie, chauffage) : ces travaux sont prioritaires et requièrent souvent un budget conséquent, entre 50 et 120 euros par mètre carré pour l’électricité, par exemple.
- Améliorations énergétiques (isolation, menuiseries, chauffage) : en plus de diminuer vos charges, ces rénovations peuvent être soutenues par des aides gouvernementales, ce qui mérite un chiffrage précis.
- Travaux esthétiques et de confort (cuisine, salle de bain, revêtements) : ils varient grandement selon le standing désiré, mais représentent souvent une part importante du budget rénovations.
Se baser uniquement sur une estimation approximative peut s’avérer dangereux. Il convient donc de solliciter au minimum trois devis travaux auprès d’artisans qualifiés et certifiés RGE (Reconnus Garants de l’Environnement), une condition désormais obligatoire pour bénéficier de certaines aides comme l’éco-PTZ et MaPrimeRénov’. Ces devis détaillés doivent préciser chaque poste, du matériel aux heures de main-d’œuvre, afin de déterminer une estimation réaliste et détaillée.
Pour les travaux importants, dépasser légèrement les prévisions est fréquent, c’est pourquoi il est recommandé d’inclure une marge de sécurité de 10 à 20 % dans le budget total. Cette réserve permet de faire face à des surprises éventuelles telles que la découverte de problèmes structurels importants ou la nécessité de rénovations non anticipées. Par ailleurs, faire appel à un maître d’œuvre ou un architecte peut faciliter la coordination et éviter des coûts supplémentaires liés à des erreurs ou retards.
Par exemple, un couple qui prévoit rénover une cuisine et une salle de bain peut recevoir des devis dont les montants fluctuent entre 9 000 et 22 000 euros. Grâce à ces documents précis, ils auront la possibilité de négocier au mieux avec les artisans, d’optimiser la répartition du budget, et de démontrer la solidité de leur projet lors du montage du dossier de financement.
La vigilance sur cette étape de prévision des coûts travaux garantit une meilleure surveillance des dépenses tout au long du chantier, réduisant ainsi les risques d’arrêt ou de gel des opérations. Il s’agit d’un levier stratégique majeur pour s’assurer que le projet immobilier reste financièrement viable de bout en bout.
Financement de l’achat immobilier avec travaux : quels dispositifs et stratégies adopter ?
En 2026, le financement d’un achat immobilier associé à des travaux peut s’appuyer sur plusieurs dispositifs complémentaires permettant de réduire le coût global et de maximiser l’accès à la propriété. Connaître ces options constitue un avantage de taille pour sécuriser son investissement.
La solution la plus simple reste l’inclusion du montant des travaux dans le prêt immobilier principal. Cette méthode permet de n’avoir qu’un seul crédit, avec une mensualité unique, ce qui simplifie la gestion du budget. Pour cela, la banque exige des devis détaillés et peut demander une évaluation du bien une fois rénové pour garantir la cohérence entre la valeur estimée et le montant emprunté.
Au-delà du prêt classique, le prêt travaux à la consommation peut financer des rénovations supplémentaires après l’acquisition, mais son taux plus élevé (autour de 4 à 8 %) en limite l’usage aux montants raisonnables. Cette option s’adresse souvent aux travaux ponctuels ou imprévus nécessitant une réaction rapide.
Le recours à des aides spécifiques est un levier incontournable :
- L’éco-prêt à taux zéro (éco-PTZ) permet de financer des travaux améliorant la performance énergétique sans intérêts, avec des plafonds pouvant aller jusqu’à 50 000 euros selon le nombre d’actions engagées.
- MaPrimeRénov’ propose une aide variable selon les ressources et le type de travaux, pouvant couvrir jusqu’à 70 % des dépenses pour les ménages modestes. Ce dispositif s’adresse exclusivement à des rénovations effectuées par des artisans RGE.
- Le Prêt Action Logement est à considérer si vous êtes salarié du secteur privé, avec un taux très avantageux de 1 % et un plafond atteignant 40 000 euros afin de finaliser votre plan de financement.
- Le Prêt à Taux Zéro (PTZ)
Ces aides cumulables entre elles, en particulier l’éco-PTZ avec MaPrimeRénov’ et le PTZ, offrent une opportunité exceptionnelle pour ceux qui veulent minimiser le reste à charge. Le cas de Julien et Camille, qui ont réussi à financer avec succès leur maison à Bordeaux en combinant ces aides, illustre parfaitement cette stratégie financière efficace.
En intégrant intelligemment ces dispositifs dans votre plan de financement, vous pourrez optimiser la répartition des coûts tout en limitant les mensualités et en bénéficiant d’avantages fiscaux ou de réductions de charges. Ne pas omettre de consulter régulièrement les aides locales et régionales peut aussi ouvrir de nouvelles perspectives supplémentaires.
Maîtrise et surveillance des dépenses : comment éviter les dépassements de budget ?
Un des défis majeurs dans un projet immobilier avec travaux est de garder la maîtrise absolue du budget initial afin d’éviter des dépassements souvent lourds de conséquences. Une surveillance proactive et rigoureuse est indispensable dès le début du chantier.
Pour cela, il faut impérativement suivre plusieurs règles clés :
- Contrôle régulier des factures : chaque dépense doit être comparée au devis initial. En cas de sollicitation de travaux supplémentaires, analysez l’impact sur le budget avant de valider.
- Suivi administratif précis : conserver et classer tous les documents (factures, bons de commande, attestations RGE) facilite la gestion et la justification des aides financières.
- Planification des étapes de chantier : un calendrier clair portant sur le déroulement des travaux permet une meilleure allocation des ressources et limite les interruptions générant des coûts additionnels.
- Communication fluide avec les artisans : un dialogue régulier permet de corriger rapidement les dérives et d’anticiper les aléas techniques.
- Prévoir une marge pour imprévus d’environ 15 % du budget travaux initial afin d’absorber les surcoûts inévitables liés à la rénovation d’un bien ancien.
Un contrôle strict de ces éléments protège votre projet de la dérive financière. Ce type de vigilance est souvent épaulé par des outils numériques et applications dédiées à la gestion de chantier accessible à tout acquéreur.
Enfin, la négociation du prix d’achat initial en jouant sur les devis travaux est une stratégie pertinente pour gagner une marge supplémentaire. Connaître précisément l’état du logement via un diagnostic rigoureux, et démontrer au vendeur la nécessité des rénovations, aide à obtenir une décote souvent substancielle sur le prix d’achat.
Pour enrichir votre expertise ou avancer dans la vente de votre acquisition en indivision, vous pouvez consulter des ressources spécialisées comme l’article sur l’indivision immobilière et la vente, ou découvrir des services dédiés à la gestion immobilière sur des plateformes innovantes telles que MyPrivateCloset Immobilier.
Choisir le bon logement et anticiper les contraintes liées aux travaux pour une estimation coûts optimale
Le choix du logement est fondamental dans la réussite d’un achat immobilier avec travaux. Plusieurs critères doivent être passés en revue pour assurer une estimation coûts maîtrisée et un projet réalisable.
Tout d’abord, la distinction entre immobilier neuf et immobilier ancien impacte fortement votre budget. Un bien neuf présente généralement des frais de notaire réduits (environ 2 à 3 %) et peu voire pas de travaux à prévoir, mais à un prix au mètre carré souvent plus élevé. À l’inverse, un logement ancien est plus accessible financièrement à l’achat et inclut fréquemment des travaux, dont la nature et le chiffrage doivent être anticipés avec précision.
L’emplacement demeure un facteur clé. Outre la proximité des services et transports, la réglementation locale (PLU, règles de copropriété) peut influencer la faisabilité des travaux, particulièrement en zone protégée ou dans certains quartiers historiques. Veiller à l’absence de contraintes majeures permet d’éviter des surcoûts importants liés à des autorisations supplémentaires ou obligations spécifiques.
Une maison nécessitant une rénovation énergique lourde (toiture, isolation, système de chauffage) dans une zone urbaine valorisée peut créer une plus-value significative après travaux. En revanche, un appartement ancien en secteur éloigné demandera une évaluation minutieuse de son potentiel réel après rénovation et de la revente envisageable.
Voici un tableau synthétique comparatif entre immobilier neuf et ancien :
| Critère | Immobilier Neuf | Immobilier Ancien |
|---|---|---|
| Prix au m² | Plus élevé | Plus accessible |
| Frais de notaire | 2 à 3 % | Environ 7 % |
| Travaux à prévoir | Généralement aucun | Souvent nécessaires |
| Performances énergétiques | Normes récentes RE 2020 | Variables, souvent à améliorer |
| Délais de remise | Livraison parfois retardée | Achat immédiat |
Par ailleurs, pour toute rénovation importante, un diagnostic préalable complet est recommandé pour éviter les mauvaises surprises et mieux chiffrer les travaux à prévoir. La consultation d’experts qualifiés reste le meilleur réflexe pour optimiser la surveillance des dépenses et la pertinence du budget alloué.
Peut-on inclure le coût des travaux dans un prêt immobilier classique ?
Oui, la plupart des banques permettent d’intégrer les travaux dans le prêt immobilier dès lors que vous fournissez des devis détaillés et que la valeur finale du bien après rénovation justifie le montant emprunté. Cela simplifie la gestion et réduit les coûts d’intérêts.
L’éco-PTZ et MaPrimeRénov’ peuvent-ils être cumulés ?
Absolument. Depuis plusieurs années, il est possible de cumuler ces aides pour financer une rénovation énergétique complète. En 2026, cette combinaison reste la meilleure option pour réduire le reste à charge sans payer d’intérêts.
Que faire si les travaux coûtent plus cher que prévu ?
Il est essentiel d’inclure une marge de sécurité dès la planification pour absorber ces écarts. Si le dépassement est important, il convient de renégocier certains postes, envisager un financement complémentaire, ou ajuster votre projet à la baisse.
Comment s’assurer que les artisans sont qualifiés pour bénéficier des aides ?
Pour accéder aux aides comme MaPrimeRénov’ ou l’éco-PTZ, vos artisans doivent impérativement être certifiés RGE. Vous pouvez vérifier leurs certifications sur les plateformes officielles avant de signer tout devis.
Quelles dépenses annexes prévoir en plus des travaux ?
Outre les travaux, pensez aux frais de notaire, de dossier bancaire, de déménagement, aux impôts locaux comme la taxe foncière, ainsi qu’aux coûts liés à la vie quotidienne comme les transports. Tous ces postes doivent être intégrés dans votre estimation globale du budget.